


Chaque petit entrepreneur ou dirigeant de PME se pose la question à un moment ou un autre. Acheter ou louer le matériel professionnel ? La réponse semble évidente sur le papier. Mais une fois qu’on rentre dans les détails comptables et fiscaux, les certitudes s’effondrent. Cet article explore les véritables enjeux financiers et opérationnels de cette décision.
Introduction : au-delà de l’opposition simpliste
La dichotomie achat vs location cache en réalité une complexité bien plus grande. Il ne s’agit pas seulement d’une question de flux de trésorerie ou de disponibilité budgétaire. Les conséquences fiscal, comptables et stratégiques varient énormément selon le contexte, le secteur d’activité et la maturité financière de l’entreprise.
Trop souvent, la décision se prend sur la base de critères trop superficiels. Le résultat ? Des structures immobilisent des capitaux dans du matériel que d’autres auraient avantageusement loué, et inversement, certaines manquent d’optimisation fiscale en refusant d’acheter des équipements stratégiques.
Les fondamentaux fiscaux : comment chaque option impacte vos comptes
L’achat de matériel : amortissement, déductibilité et bilan comptable
Quand on achète du matériel, l’acquisition n’apparaît pas immédiatement en charge dans le compte de résultat. Au lieu de cela, elle figure à l’actif du bilan. L’entreprise amortit ensuite cette valeur sur plusieurs années, selon la durée de vie estimée du bien.
L’avantage fiscal vient donc de l’amortissement annuel, qui réduit le résultat imposable année après année. Sur une machine acquise 50 000 euros amortie sur 5 ans, la déduction fiscale annuelle est de 10 000 euros. C’est une réduction directe du bénéfice taxable. Mais attention : ce mécanisme ne débute que l’année suivante l’acquisition.
À cela s’ajoute potentiellement l’amortissement exceptionnel, qui permet dans certaines conditions d’amortir davantage en première année. C’est un levier fiscal non négligeable pour certains investissements.
La location ou la location-accession : traitement immédiat en charge
La location fonctionne différemment. Le loyer versé est immédiatement déductible en intégralité. Il n’y a aucune inscription à l’actif du bilan, pas d’amortissement annuel, juste une charge courante qui réduit directement le résultat imposable à la fin du mois.
Pour une petite structure qui manque de trésorerie ou qui préfère lisser ses charges, c’est souvent plus intéressant. L’impact fiscal est immédiat et prévisible, mois après mois.
Le crédit d’impôt et les dispositifs d’aide : des leviers méconnus
Les gouvernements successifs ont instauré divers dispositifs pour encourager l’investissement ou la transition écologique. Le crédit d’impôt pour la recherche (CIR), la super-déduction pour les PME, les dispositifs de transition énergétique… Ils existent, mais nombreuses sont les petites structures qui les ignorent ou qui ne savent pas en tirer parti.
Un achat de matériel neuf peut parfois déclencher un crédit d’impôt qui réduit drastiquement le coût réel de l’investissement. C’est un élément qui peut basculer l’équation en faveur de l’achat.
L’achat de matériel : quand cela reste judicieux pour une PME
Matériel stratégique à longue durée de vie : l’investissement rentable
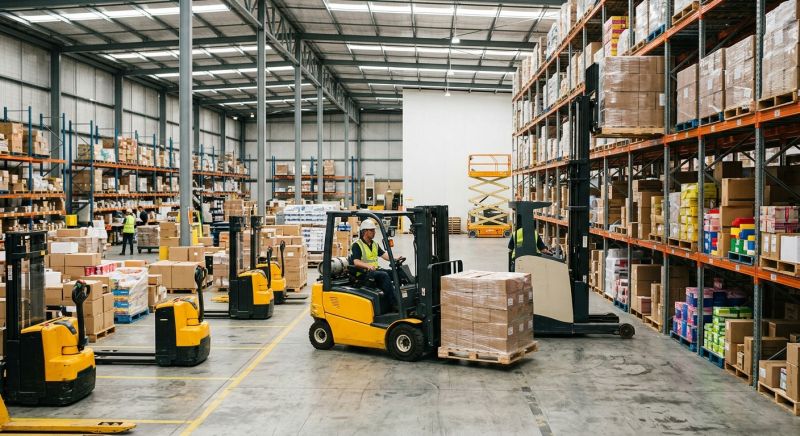
Certains équipements sont au cœur de l’activité. Une boulangerie sans four, une menuiserie sans machines-outils, un cabinet dentaire sans fauteuil… l’achat s’impose. Ces machines vont vivre 10, 15 ans, voire plus.
Dans ce cas, acquérir reste généralement plus avantageux. L’investissement initial se dilue sur des années de fonctionnement. Les amortissements cumulés offrent une économie fiscale non négligeable. Et surtout, l’entreprise ne paie pas progressivement l’amortissement d’un équipement à titre de loyer.
La question du financement : autofinancement versus crédit
Beaucoup de petits entrepreneurs redoutent d’emprunter. Pourtant, un crédit professionnel bien structuré pour acquérir du matériel n’est pas un fardeau, c’est une opportunité d’effet de levier fiscal.
Les intérêts d’emprunt sont déductibles du résultat imposable. Le banquier prête à 4 ou 5 % par an, mais la réduction fiscale réelle du coût est d’environ 1,5 à 2 % (selon le taux marginal d’imposition). Cela rend le crédit bien moins onéreux qu’il n’y paraît.
Les pièges de l’achat : surcapacité, obsolescence et immobilisation de trésorerie
Mais il existe des revers à cette médaille. Acheter du matériel, c’est aussi s’exposer à des risques majeurs. D’abord, celui de surcapacité. Acheter pour 100 000 euros une machine capable de produire le double des besoins réels, c’est gaspiller du capital.
L’obsolescence, ensuite. Certains équipements, notamment en informatique ou en technologie, perdent de la valeur rapidement, bien plus vite que leur amortissement comptable ne le prévoit. L’écart entre la valeur comptable et la valeur marchande peut devenir gênant.
Et puis il y a la trésorerie. Acheter immobilise immédiatement des sommes massives, qui auraient pu servir à financer le fonds de roulement, les salaires ou une opportunité commerciale. Ce coût, rarement chiffré, est loin d’être négligeable pour une petite structure fragile.
La location : la flexibilité comme véritable atout
Équipements à court cycle de renouvellement : où la location gagne
Certains matériels ne vivent que quelques années. Des outils que la technologie rend rapidement obsolètes. Une photocopieuse, du matériel informatique, une caméra vidéo professionnelle… louer, c’est éviter de se retrouver avec du matériel dépassé et déprécié.
Le loyer est certes plus élevé à l’année que l’amortissement comptable de l’achat. Mais cet écart reflète exactement le coût de la flexibilité et du risque d’obsolescence transféré au loueur.
La maintenance incluse : un coût caché de l’achat souvent oublié
Quand on achète du matériel, la facture d’acquisition n’est que le début. La maintenance, les pièces de rechange, les réparations, les interventions techniques… ces frais s’étalent années après années. Dans le pire des cas, une grosse réparation peut survenir en année 3 ou 4, juste avant que le matériel ne devienne inutile.
Avec la location, c’est généralement différent. L’entretien est inclus dans le loyer. La responsabilité du bon fonctionnement repose sur le loueur, pas sur l’entreprise. C’est un énorme gain de tranquillité d’esprit, et un coût réel qui disparaît des préoccupations du gestionnaire.
L’adaptation rapide aux besoins : la résilience d’une petite structure
Une petite structure doit pouvoir pivoter vite. Si le volume d’activité baisse, il faut pouvoir réduire les investissements. Si les besoins changent, il faut pouvoir s’adapter. La location offre exactement cette flexibilité.
Changer de fournisseur de location ou renégocier les contrats, c’est possible en quelques mois. Se débarrasser d’une machine achetée ? Beaucoup plus compliqué, chronophage et souvent coûteux.
La location-accession : l’intermédiaire à explorer
Mécanique fiscale et comptable de la location-accession
La location-accession est un schéma hybride : on loue du matériel avec possibilité de l’acquérir au terme d’une période. Fiscalement, le traitement dépend de la structure du contrat, mais généralement, les loyers sont déductibles et le matériel reste chez le loueur au bilan jusqu’à l’exercice de l’option d’achat.
C’est un bon compromis pour les équipements stratégiques mais dont on hésite à s’engager durablement.
Les cas d’usage pertinents pour les petites structures
Quand une petite entreprise projette d’investir dans du matériel important mais n’est pas certaine d’en avoir besoin dans 10 ans ? C’est le moment de penser location-accession. Cela permet de tester, de vérifier la rentabilité réelle avant de s’engager définitivement.
Le vrai calcul : comparaison sur 5 ans avec variables réelles
Exemple type : matériel informatique, équipement professionnel, véhicule utilitaire
Prenons trois exemples concrets. Un serveur pour 15 000 euros. Une tour d’emballage pour 80 000 euros. Un utilitaire pour 35 000 euros.
Pour le serveur, acheté, c’est 3 000 euros par an en amortissement (sur 5 ans) plus 800 euros par an de maintenance. Location ? 600 euros par mois, soit 7 200 par an. Sur 5 ans, l’achat coûte 19 000 euros au net (avec 30 % de déduction fiscale), la location 36 000. Ici, l’achat gagne clairement.
Pour la tour d’emballage, les calculs s’inversent souvent. L’achat immobilise 80 000 euros, plus les coûts de maintenance qui peuvent être importants. La location à 1 500 euros par mois (maintenance incluse) coûte 90 000 euros sur 5 ans, mais ne mobilise aucun capital.
Pour l’utilitaire, acheter une voiture professionnelle offre amortissement et avantages fiscaux, mais aussi coûts d’assurance, carburant, entretien… La location longue durée (LLD) inclut souvent tout cela et simplifie la gestion.
Les variables qui changent tout : taux d’intérêt, taux d’imposition, taux de dépréciation
Le taux d’imposition marginal de l’entreprise joue énormément. Pour une PME imposée à 28,92 % (taux normal en 2024), une déduction fiscale vaut 29 centimes par euro. Pour une micro-entreprise au régime microsocial, pratiquement rien. La déduction fiscale de l’amortissement n’est utile que si on paie des impôts.
Le taux d’intérêt disponible sur les emprunts pro affecte aussi le calcul. À 3 % c’est une affaire, à 7 % c’est moins attrayant. Et le taux de dépréciation du marché du matériel d’occasion varie énormément selon le type d’équipement.
L’influence souvent négligée : la trésorerie et le besoin en fonds de roulement
Voilà le vrai piège. Les petites structures vivent sur un fil de trésorerie. Immobiliser 80 000 euros dans une machine aujourd’hui, ça signifie peut-être devoir réduire les stocks, négocier différemment avec les fournisseurs, ou reporter une embauche. Le coût réel de cette immobilisation dépasse largement le coût comptable.
Un euro en trésorerie pour une petite PME, c’est précieux. Louer préserve cette ressource critique.
Les enjeux sectoriels et structurels
Pour les prestataires de services et les artisans
Un plombier, un électricien, un menuisier… leurs outils sont leur capital. Ces équipements sont utilisés quotidiennement, pendant des années. L’achat est généralement rentable. Mais si l’activité dépend fortement de technologies changeantes (diagnostic électronique, appareillage dernière génération), la location peut préserver la flexibilité.
Pour le commerce et la distribution
Un magasin a besoin de rayonnages, de caisses, de systèmes de stockage. Ces éléments sont peu mobiles et durent longtemps. L’achat s’impose. Mais les systèmes informatiques de caisse ou de gestion des stocks évoluent vite. Louer ces technologies, c’est intelligent.
Pour l’industrie légère et la fabrication
C’est ici que le calcul devient réellement complexe. Une petite usine dépend fortement de ses machines de production. L’investissement est massif, mais critique pour la compétitivité. Acheter offre la maîtrise totale et les amortissements. Mais si les volumes de production fluctuent, louer une partie des équipements peut offrir la flexibilité nécessaire.
Au-delà du calcul financier : facteurs stratégiques et opérationnels
La question du bilan et de l’image d’entreprise
Les actifs au bilan ont un poids psychologique auprès des banquiers, des investisseurs et même des clients. Une entreprise qui possède ses équipements semblerait plus « établie » qu’une qui les loue. Vrai ou faux, cette perception existe et peut influencer les décisions de financement ou de partenariat.
Inversement, un bilan trop chargé d’immobilisations peut inquiéter un banquier qui y voit des actifs peu liquides.
L’impact sur la capacité d’emprunt et les ratios bancaires
La location ne modifie pas les ratios de bilan, donc ne réduit pas la capacité d’emprunt. L’achat, au contraire, charge le bilan d’actifs qui réduisent certains ratios de solvabilité. Pour une PME fragile, louer préserve une capacité de financement futur. Pour une PME bien capitalisée, cela importe peu.
La croissance anticipée et les projets futurs
Une structure en phase de fort développement qui sait qu’elle devra changer complètement ses outils dans 3 ans aurait tort d’acheter aujourd’hui. Louer offre la sortie facile. Une structure stable, au contraire, peut se permettre d’investir lourdement dans ses outils.
Les erreurs courantes qui faussent le calcul
Négliger les charges de maintenance et de stockage
Beaucoup d’entrepreneurs oublient qu’après l’achat, l’équipement demande des soins. Un compresseur demande une révision annuelle. Une pelle mécanique, un entretien régulier. L’usure est réelle. Les pièces se cassent. Ces coûts cumulés peuvent représenter 10 à 20 % du prix d’achat chaque année, selon le type d’équipement. En les ignorant, on surestime fortement l’intérêt de l’achat.
Sous-estimer le coût du capital immobilisé
C’est le piège classique des projets financiers. Si on avait emprunté 80 000 euros plutôt que de les mettre en machine, combien aurait-on gagné ailleurs ? C’est difficile à chiffrer, mais c’est un coût réel que trop de calculs budgétaires ignorent complètement.
Ignorer les variations de trésorerie mensuelle
Un euro payé aujourd’hui n’a pas la même valeur qu’un euro payé dans 2 ans. Verser 80 000 euros maintenant pour une machine, c’est beaucoup plus contraignant que de verser 1 500 euros chaque mois pendant 5 ans. Le rythme de la sortie d’argent affecte la capacité opérationnelle immédiate.
Comment prendre la bonne décision pour votre structure
Les questions à se poser avant de choisir
Avant d’acheter ou de louer, il faut répondre honnêtement à quelques questions :
- Cet équipement sera-t-il nécessaire dans 5 ans sous cette forme ?
- Dispose-t-on de la trésorerie pour en supporter l’acquisition sans fragiliser l’entreprise ?
- Quel est réellement le coût annuel de maintenance et de stockage ?
- Peut-on obtenir un crédit professionnel adapté, et à quel taux ?
- Les loyers proposés par les loueurs incluent-ils maintenance et assistance ?
- L’activité est-elle stable ou volatiles les volumes de production/utilisation ?
Quand faire appel à un expert-comptable : les points critiques
Louer ou acheter n’est pas une décision purement intuitive. Un expert-comptable peut modéliser précisément l’impact fiscal et de trésorerie. C’est un investissement légitime avant tout achat important, d’autant que cet avis peut justifier complètement son coût par les économies fiscales découvertes.
Les cas justifiant vraiment une consultation : acquisition au-delà de 50 000 euros, incertitude sur la durée de vie réelle de l’équipement, fluctuations importantes des revenus professionnels, ou structure complexe (EIRL, SARL, EARLF).
Conclusion : une décision qui dépend avant tout de votre réalité
Acheter ou louer son matériel professionnel n’a pas de réponse universelle. Les PME et petites structures qui réussissent sont celles qui adaptent leur choix à leur réalité financière, fiscale et opérationnelle.
Le vrai calcul n’est pas mathématique au sens simple : il intègre le coût de la flexibilité, la valeur de la trésorerie préservée, les implications fiscales, et les risques opérationnels. C’est un choix qui gagne à être éclairé par des données précises plutôt que par des impressions.
Pour naviguer sereinement dans cette décision et accéder à des ressources comparatives ou à des outils d’aide au calcul, consulter www.equipement-professionnel-france.fr peut fournir un point de départ solide et des perspectives sectorielles pertinentes.


